
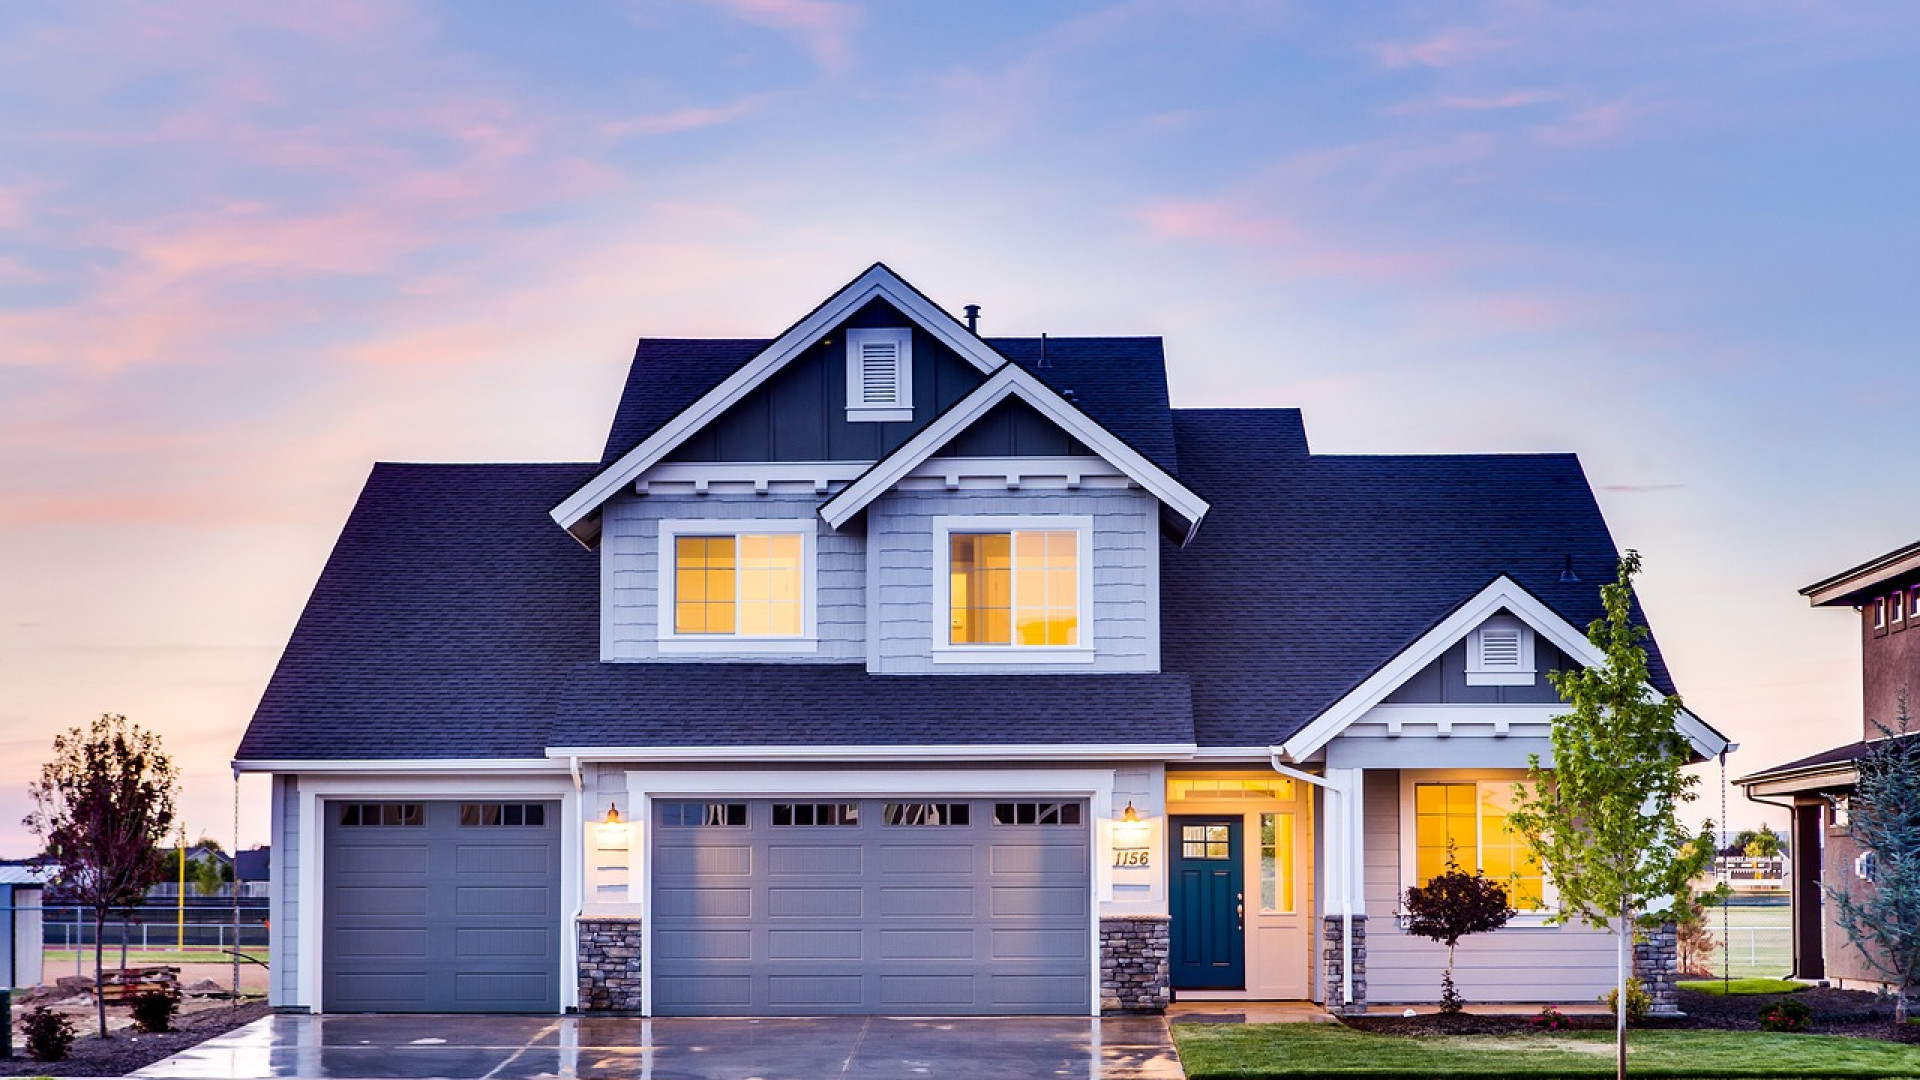
Faire construire, c’est rarement un simple achat immobilier : c’est choisir la maison où les enfants vont grandir, où l’on travaillera peut-être à domicile, où l’on accueillera un parent. La construction neuve permet d’adapter le plan à cette vie-là, à condition de se projeter au-delà du coup de cœur. Cet article se concentre sur la conception d’une maison pensée pour la famille et sur les garanties à exiger ; pour comparer neuf et ancien sous l’angle de l’achat, lisez notre article sur les avantages d’un achat dans le neuf.
Comment concevoir une maison qui suive l’évolution de la famille ?
Les regrets les plus fréquents viennent d’une vision trop courte : une chambre qui manque trois ans plus tard, pas de coin bureau, un garage transformé en débarras faute de rangements. Avant de dessiner le plan, listez les scénarios plausibles :
- arrivée d’un enfant ou adolescents qui réclament leur espace ;
- télétravail régulier d’un ou deux adultes ;
- accueil ponctuel ou durable d’un parent âgé ;
- départ des enfants, puis vieillissement dans la maison.
Quelques choix de conception rendent ces évolutions possibles sans travaux lourds : une chambre et une salle d’eau de plain-pied, une pièce polyvalente (bureau, chambre d’amis, salle de jeux), des combles aménageables prévus dès la structure, des circulations assez larges. Ajouter une pièce après coup coûte presque toujours plus cher que de l’anticiper.
Quels critères pour une maison agréable à vivre au quotidien ?
| Critère | Questions à se poser |
|---|---|
| Orientation | Les pièces de vie profitent-elles du soleil ? Les chambres sont-elles protégées de la surchauffe l’été ? |
| Séparation jour / nuit | Peut-on coucher les enfants pendant que les adultes restent au salon sans se gêner ? |
| Acoustique | Les chambres sont-elles éloignées de la cuisine et du séjour ? Les cloisons sont-elles isolées ? |
| Rangements | Cellier, placards intégrés, entrée avec vestiaire : sont-ils prévus au plan ? |
| Cuisine | Permet-elle de cuisiner en surveillant les enfants ? Offre-t-elle assez de plan de travail ? |
| Extérieur | Le jardin est-il visible depuis la pièce de vie ? Accessible sans traverser toute la maison ? |
L’acoustique est souvent sous-estimée au stade du plan, alors qu’elle conditionne le calme dans une maison où plusieurs générations cohabitent. Demandez au constructeur comment sont traitées les cloisons entre chambres et pièces de vie.
Que change la RE2020 pour une maison neuve ?
La réglementation environnementale 2020 s’applique aux maisons individuelles depuis le 1er janvier 2022, en remplacement de la RT2012. Elle poursuit trois objectifs selon le ministère de la Transition écologique : sobriété énergétique et décarbonation de l’énergie, réduction de l’impact carbone du bâtiment (y compris sa construction) et confort en cas de forte chaleur. Pour une famille, cela se traduit par une maison conçue pour limiter les besoins de chauffage et mieux résister aux épisodes de canicule. Le choix du mode de chauffage s’étudie avec le constructeur, en comparant coût d’installation, confort et dépenses dans la durée.
Quel contrat et quelles garanties exiger du constructeur ?
Si vous faites construire sur votre terrain une maison dont le constructeur fournit le plan, le contrat de construction de maison individuelle (CCMI) est le cadre prévu par la loi. D’après la DGCCRF, il offre notamment :
- un contrat écrit signé avant le début des travaux, avec descriptif technique, prix, échéancier de paiement lié à l’avancement et références du permis ;
- une garantie de livraison à prix et délais convenus ;
- un délai de rétractation de 10 jours ;
- l’interdiction de clauses abusives, comme l’obligation de passer par le prêt proposé par le constructeur ;
- l’assurance dommages-ouvrage, obligatoire avant l’ouverture du chantier ;
- les garanties de parfait achèvement (1 an), de bon fonctionnement (2 ans) et décennale (10 ans).
Comparez plusieurs constructeurs, visitez des maisons livrées, interrogez d’anciens clients et vérifiez les attestations d’assurance. Un constructeur implanté localement, comme www.maisons-atlantique.com en Loire-Atlantique, connaît les contraintes des terrains et des règles d’urbanisme de son secteur. Notre article choisir une maison auprès d’un constructeur complète ces critères. L’ADIL de votre département délivre gratuitement des conseils juridiques sur ce type de contrat.
Comment financer le projet sans se mettre en difficulté ?
Le budget total dépasse le prix de la maison : terrain, frais de notaire, raccordements aux réseaux, taxes d’urbanisme, aménagements extérieurs (clôture, allée, terrasse), cuisine et équipements parfois hors contrat. Faites chiffrer chaque poste avant de fixer l’enveloppe du prêt.
Le prêt à taux zéro est ouvert depuis le 1er avril 2025 à tous les logements neufs, maisons comprises, sur l’ensemble du territoire, jusqu’au 31 décembre 2027. Il est réservé aux primo-accédants (ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédentes, sauf exceptions) et soumis à des plafonds de ressources qui varient selon la zone et la taille du foyer. Pour le reste du financement, comparez les offres de crédit et d’assurance emprunteur : notre article comment comparer les taux de crédit donne des repères. Un conseiller bancaire ou un courtier évaluera votre capacité d’emprunt.
À lire aussi
Questions fréquentes
Combien de chambres prévoir dans une maison familiale ?
Comptez les chambres nécessaires aujourd’hui, puis ajoutez une pièce polyvalente qui pourra devenir chambre, bureau ou chambre d’amis. Cette souplesse évite un agrandissement coûteux quelques années plus tard.
Qu’est-ce que la garantie de livraison du CCMI ?
C’est un engagement d’un garant (banque ou assureur) qui assure l’achèvement de la maison au prix et dans les délais prévus, même si le constructeur fait défaut. Son absence dans un CCMI est une anomalie grave.
Le PTZ finance-t-il la construction d’une maison neuve ?
Oui : depuis le 1er avril 2025, le prêt à taux zéro couvre les maisons neuves sur tout le territoire, jusqu’à fin 2027. Il est réservé aux primo-accédants sous conditions de ressources et se demande auprès d’une banque ayant signé une convention avec l’État.
Une maison neuve est-elle forcément économe en énergie ?
Elle doit respecter la RE2020, qui fixe des exigences de performance énergétique, d’impact carbone et de confort d’été. La consommation réelle dépend ensuite de la conception, du chauffage choisi et de l’usage.
Peut-on se rétracter après avoir signé un CCMI ?
Oui, pendant 10 jours, sans avoir à se justifier. Ce délai permet de relire le contrat à tête reposée et de solliciter, si besoin, les conseils gratuits de l’ADIL.